Oleh:
Maulana Alif A-S
Bunga
bank, atau bank interest, merupakan kompensasi
terhadap jasa dari peminjam dana kepada pihak yang telah meminjamkan sejumlah
uangnya. Imbal jasa tersebut dapat berupa perhitungan persentase pokok utang
dan lamanya waktu peminjaman yang dihitung secara periodik. Selain cara
tersebut, bunga dapat juga dihitung dengan tingkat bunga yang dikenakan
terhadap pinjaman. Sebagai contoh, Anda meminjam uang sebanyak Rp100.000,-
dengan bunga tunggal 2% tiap tahunnya dari bank. Ketika Anda hendak
mengembalikan uang tersebut pada setahun berikutnya, jumlah yang harus
dibayarkan adalah uang yang Anda pinjam (Rp100.000,-) ditambah bunga yang
diberikan dalam setahun (2% x 1 tahun x Rp100.000,- = Rp20.000,-). Jadi total
uang yang harus dikembalikan adalah Rp120.000,-.
Selain dalam hal pinjaman kepada
bank, bunga bank juga dapat ditemui ketika kita menyimpan (mendeposit) sejumlah
uang pada sebuah akun bank. Dalam hal ini, kita yang mendepositkan uang kepada
bank dapat diibaratkan sebagai peminjam dana dan bank berperan sebagai
peminjam. Uang tersebut biasa dipakai oleh bank untuk dipinjamkan kembali kepada
nasabah yang lain. Bunga yang kita dapatkan bergantung pada persentase yang
disebut suku bunga atau interest rate.
Misalnya, Anda menyimpan Rp250.000,- pada saat suku bunga tunggal 5% dalam satu
tahun. Setelah enam bulan, uang Anda bertambah menjadi Rp256.250,-. Besarnya
suku bunga dapat dipengaruhi oleh banyak faktor, seperti kebutuhan dana, target
laba, jaminan, kebijakan pemerintah, jangka waktu periodik, reputasi
perusahaan, persaingan, dan sebagainya. Selain itu, besar suku bunga juga
mempengaruhi minat masyarakat untuk menyimpan uangnya pada bank. Hal-hal tersebut
tersirat dalam pengaruh hukum permintaan dan penawaran serta teori Keynes
tentang liquidity preference.
Sejarah dan Pandangan
Menurut tulisan Paul Johnson, seorang sejarawan,
peminjaman dengan bunga sudah biasa dilakukan sejak awal 5000 SM di Timur
Tengah. Pada saat itu orang-orang masih menggunakan sistem barter dalam
kesehariannya. Maka dari itu lAndasan yang dipakai merupakan argumen tentang
biji-bijian dan binatang yang menjadi kebutuhan pada masa itu. Biji-bijian dan
binatang dapat mereproduksi diri mereka sendiri, sehingga kebijakan untuk
menambahkan nilai saat mengembalikan pinjaman menjadi awam. Namun pada
tahun 2500-an SM di negara-negara Timur
Tengah seperti Mesir, Sumeria (Iraq selatan), Asyur (Iraq utara) perak sudah
awam digunakan sebagai alat tukar. Perak yang berupa logam tidak dapat
dikembangbiakan. Ini menyebabkan sistem bunga tersebut menjadi tidak lagi valid.
Hal tersebut sebenarnya telah
menjadi concern dari banyak pAndangan,
mulai dari pAndangan tradisi, pAndangan filsafat, serta pAndangan ilmiah. Tradisi
Yahudi kuno melarang hal tersebut karena dianggap sebagai riba (usury) (lihat Ulangan 23 : 19-20). Karena
sistem tersebut merupakan produk dari perkembangan ekonomi di masyarakat,
larangan terhadap sistem tersebut memberi pengaruh keagamaan pada masyarakat. Para
raksasa filsafat seperti Plato dan muridnya Aristoteles juga memberikan
pendapat negatif terhadap penggunaan sistem ini. Lalu pAndangan oleh dua agama
terkemuka saat ini, Kristen dan Islam, juga melarang adanya penambahan bunga.
Konsili Nicea pada tahun 325 M memutuskan bahwa riba di atas 1% perbulan
bagi para kaum kependetaan. Aturan ini sempat diaplikasikan di Itali pada abad
ke 9. Pada era di mana tumbuh kaum terpelajar atau era skolastik pAndangan tersebut
semakin kuat. Namun di masa yang sama,
muncul sebuah gagasan bahwa riba dan bunga merupakan dua hal yang memiliki
definisi berbeda. Letak perbedaannya adalah apabila seseorang meminjamkan
dengan sistem bunga, orang tersebut juga turut mengambil resiko yang sama
dengan peminjam. Lalu, tokoh filusuf kristen terkemuka Thomas Aquinas justru
juga mengambil sikap negatif terhadap sistem bunga. Beliau memAndang bahwa
sistem bunga salah karena melipatgAndakan pengembalian pinjaman.
Sedangkan dalam Islam tertulis dalam Al Quran
terdapat tujuh ayat yang mengandung aturan tentang riba. Seluruh ayat-ayat
tersebut menyatakan bahwa riba merupakan sesuatu yang harus dijauhi karena
merupakan pantangan. Contohnya dalam surat Al Baqarah (2) ayat 275, tercatat bahwa
riba merupakan sesuatu yang haram dilakukan. Persoalan bunga bank yang dianggap
sebagai riba telah menjadi perdebatan di kalangan pemikir dan fikih Islam.
Model bank yang konvensional diubah ke dalam bentuk syariah sebagai
penyelesaiannya. Pada pertengahan tahun 1900-an merupakan kebangkitan bentuk
bank tersebut. Sistem bunga bank digantikan oleh sistem bagi hasil yang
dianggap lebih syariah.
Hal
|
Sistem Bunga
|
Sistem Bagi
Hasil
|
Penentuan
besar hasil
|
Sebelumnya
|
Sesudah ada
untung
|
Yang
disepakati
|
Bunga, besar
nilai rupiah
|
Proporsi
pembagian untung untuk masing-masing pihak, misalnya 50:50, 60:40, dst
|
Jika terjadi
kerugian
|
Ditanggung
nasabah
|
Ditanggung
kedua pihak
|
Pokok
penghitungan
|
Pokok utang,
tetap
|
Untung yang
diperoleh, belum tentu nilainya
|
Titik perhatian
proyek/usaha
|
Besarnya
bunga harus dibayar nasabah/pasti diterima bank
|
|
Besarnya
|
Fixed:
% kali jumlah pinjaman yang pasti telah diketahui
|
Proporsi: %
kali jumlah untung yang belum diketahui
|
Menurut Al
Quran
|
Melawan QS 13:
34
|
Melaksanakan
QS 13:34
|
Tabel perbandingan sistem bunga
dengan sistem bagi hasil
Sumber:
M. Syafe’i Antonio. 2001. Bank Islam
Teori dan Praktik, Jakarta: Tazkia Institute
Metode Perhitungan
· Suku Bunga Tunggal (Simple Interest)

Perhitungan bunga tunggal didasarkan hanya pada jumlah pokok atau jumlah yang terakhir. Contohnya dapat dilihat di bagian awal tulisan ini.
·
Suku Bunga Majemuk (Compound Interest)
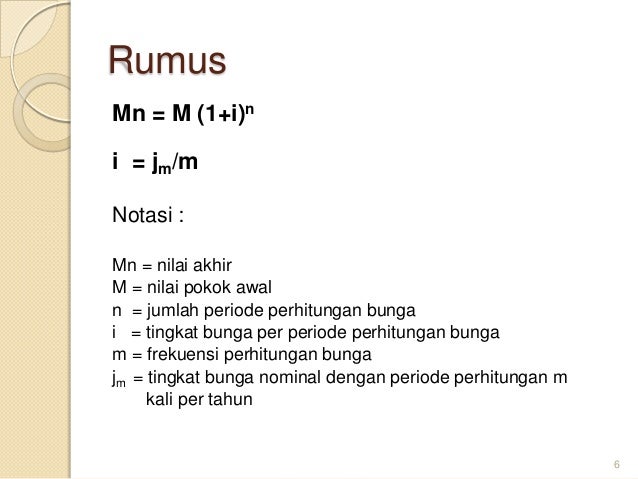
Dalam perhitungan ini jumlah pokok yang berbunga selalu mengalami perubahan tiap periode pertambahan nilai saldo. Artinya, bunga dalam sistem ini mengalami pembungaan setiap periodenya. Jumlah bunga otomatis akan terus bertambah.
Perhitungan Yang Sering Digunakan di Indonesia
1.
Perhitungan
metode saldo terendah
Rumusan:
Bunga = (Jumlah saldo terendah x suku
bunga % x jumlah hari pada bulan laporan)/Jumlah hari dalam 1 tahun.
Contohnya apabila dalam satu bulan Anda melakukan penyetoran awal sejumlah
Rp1 juta, maka di awal bulan saldo tabungan terendah terjadi yaitu sejumlah Rp1
juta. Dengan demikian, jika suku bunga tabungan 5% per tahun, maka perhitungan
penghasilan bunga bulan tersebut menjadi Rp4.109,59.
2.
Perhitungan
metode saldo rata-rata
Saldo,
sebagai pokok jumlah, dirata-rata harian yang dihitung dari perubahan saldo dan
berapa hari hingga saldo berubah.
Rumusan:
Bunga = (Saldo rata-rata harian x suku bunga % x jumlah
hari pada bulan berjalan)/Jumlah hari
dalam 1 tahun
Misalnya
dalam satu bulan terdapat tujuh kali
perubahan saldo sebagai berikut:
Tgl
|
Setor
|
Tarik
|
Saldo
|
1
|
1.000.000
|
-
|
1.000.000
|
6
|
-
|
1.000.000
|
5.000.000
|
10
|
2.000.000
|
-
|
7.000.000
|
20
|
-
|
1.000.000
|
6.000.000
|
25
|
12.000.000
|
-
|
18.000.000
|
30
|
-
|
3.000.000
|
15.000.000
|
Perhitungan jumlah pokok:
(Rp1
juta x 4 hari) (Rp6 juta x 1 hari) (Rp5 juta x 4 hari) (Rp7 juta x 10 hari)
(Rp6 juta x 5 hari) (Rp18 juta x 5 hari) (Rp15 juta x 1 hari) / 30 hari
3.
Perhitungan
metode saldo harian
Metode
perhitungan ini menghitung bunga yang didapat hariannya selama satu bulan. Ini
sama saja dengan mendapat penghasilan bunga setiap hari. Total seluruh bunga
yang didapat akan diberikan oleh bank pada akhir bulan tersebut.
Rumusan:
Bunga = (Saldo harian x suku bunga % x jumlah
hari pada bulan berjalan)/Jumlah hari dalam 1 tahun
Contoh
dengan variasi pajak:
Tanggal
|
Saldo
|
Jumlah Hari
|
Bunga Harian
|
1-3
|
10.000.000
|
3
|
10.000.000 x 5,5% x (3/365) = 4.521
|
4-5
|
15.000.000
|
2
|
15.000.000 x 5,5% x (2/365) = 4.521
|
6-14
|
22.000.000
|
9
|
22.000.000 x 5,5% x (9/365) = 29.836
|
15-16
|
12.000.000
|
2
|
12.000.000 x 5,5% x (2/365) = 3.616
|
17-27
|
11.000.000
|
11
|
11.000.000 x 5,5% x (11/365) = 18.233
|
28-30
|
14.000.000
|
3
|
14.000.000 x 5,5% x (3/365) = 6.329
|
Jumlah bunga selama bulan juni adalah 70,069 (bunga gross)
Pajak bunga tabungan: 20% x 67.056 = 13.411
Jadi bunga tabungan bulan juni yang diterima oleh nasabah: 67.056 – 13.411 = 53.645
Daftar Pustaka
American Monetary Institute. 2010. A Brief History of Interest. 19 Januari
2017. http://www.monetary.org/a-brief-history-of-interest/2010/12.
Cambridge
Dictionary. _____. Meaning of “Bank
Interest” In The English Dictionary.
19 Januari 2017.
http://dictionary.cambridge.org/dictionary/english/bank-interest.
Investopedia.
_____. Interest Rate. 19 Januari
2017.
http://www.investopedia.com/terms/i/interestrate.asp.
Kamus Bisnis dan
Bank. _____. Bunga Bank. 19 Januari
2017.
http://www.mediabpr.com/kamus-bisnis-bank/bunga_bank.aspx.
Landasan Teori.
2015. Pengertian Suku Bunga dan Teori
Faktor-faktor yang Mempengaruhi.
19
Januari 2017. http://www.landasanteori.com/2015/07/pengertian-suku-bunga-dan-teori-faktor.html.
Muhammad. 2011. Manajemen Bank Syariah. Yogyakarta: Unit
Penerbit dan Percetakan Sekolah Tinggi Ilmu Manajemen YKPN.
Parmadita.
2013. Asal-Usul Bunga Bank. 19 Januari 2017.
http://www.seputarforex.com/artikel/forex/lihat.php?id=117083&title=asalusul_bunga_bank.
Prayoga, Yoga. 2015. Cara Menghitung Bunga Tabungan. 19
Januari 2017. http://www.infotentangbank.com/2015/06/cara-menghitung-bunga-tabungan.html.
Sainsme. 2013. Asal-usul Uang. 19 Januari 2017. https://sains.me/2013/03/03/asal-usul-uang/.
Pritchard,
Justin. 2016. What Is Interest?. 19
Januari 2017.
https://www.thebalance.com/what-is-interest-315436.
Wikipedia.
_____. Suku Bunga. 19 Januari 2017. https://id.wikipedia.org/wiki/Suku_bunga.
Wikipedia.
_____. Interest. 19 Januari 2017. https://en.wikipedia.org/wiki/Interest.
Wonderpolis. _____. Who Invented Money. 19 Januari 2017. http://wonderopolis.org/wonder/who-invented-money.
_____. _____. Usury. 19 Januari 2017. http://www.alastairmcintosh.com/articles/1998_usury.html
